「教育資金は学資保険で準備するもの」——そう思っている方は多いのではないでしょうか。
私も当時はそうでした。
投資は何となく危ないと考えていたので、お金のことを考える時には学資保険を調べていましたし、周りの人からも勧められていました。
私のように周りの人や親から「学資保険は入っておくべき」と言われた、なんとなく安心そうだから入った、という方もいると思います。でも少し立ち止まって考えてみてください。学資保険、本当にお得ですか?
この記事では、2027年1月開始の「こどもNISA」と学資保険を正直に比較します。結論を先に言うと、多くの家庭ではこどもNISAの方が合理的な選択です。その理由を、データと論理で丁寧に説明します。
「投資はリスクがあるから怖い」という気持ちはよくわかります。ただ、「リスクがない」と思っていた学資保険にも、見えにくいリスクが存在します。それが「インフレリスク」です。この記事を読み終えたころには、その意味がきっと理解できるはずです。
ただし、子どもの年齢によって最適な戦略は変わります。自分の家庭に当てはめながら読んでみてください。
大学教育費は今いくら?東京で一人暮らしなら4年間で1,000万円
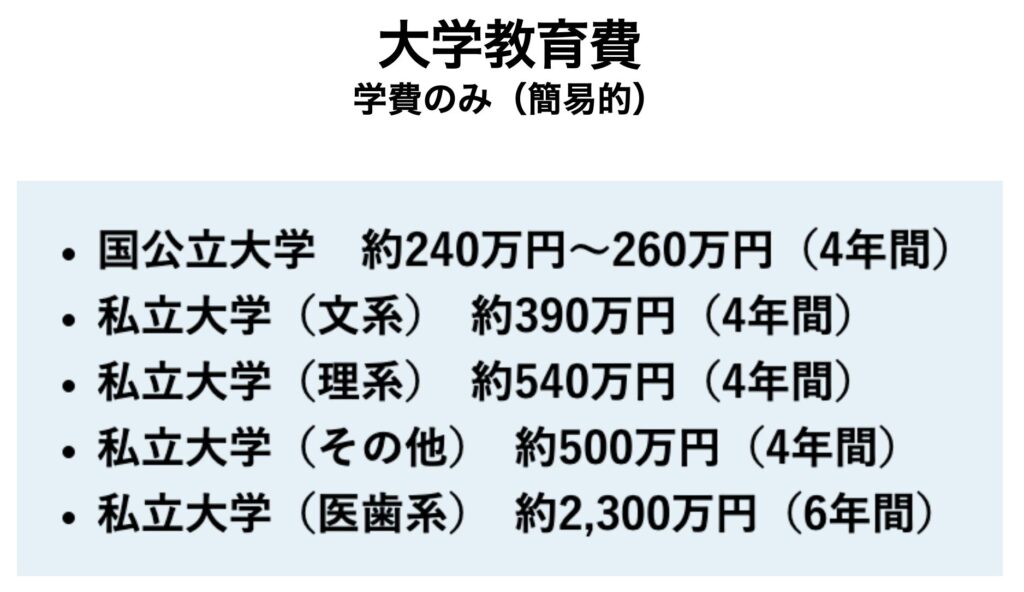
過去の記事で紹介した通りですが、大学4年間の学費と一人暮らし費用はかなりの額になります😭
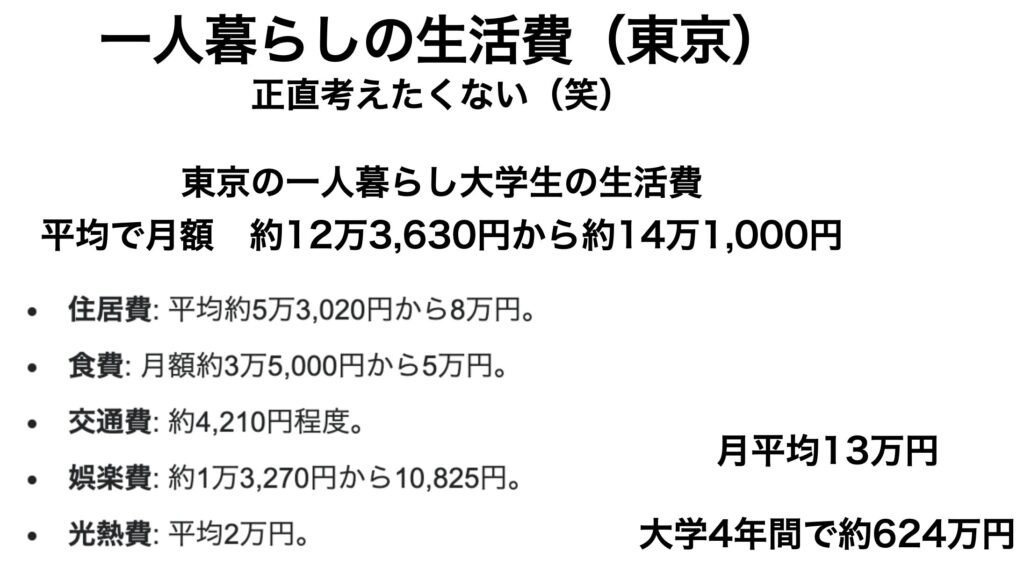
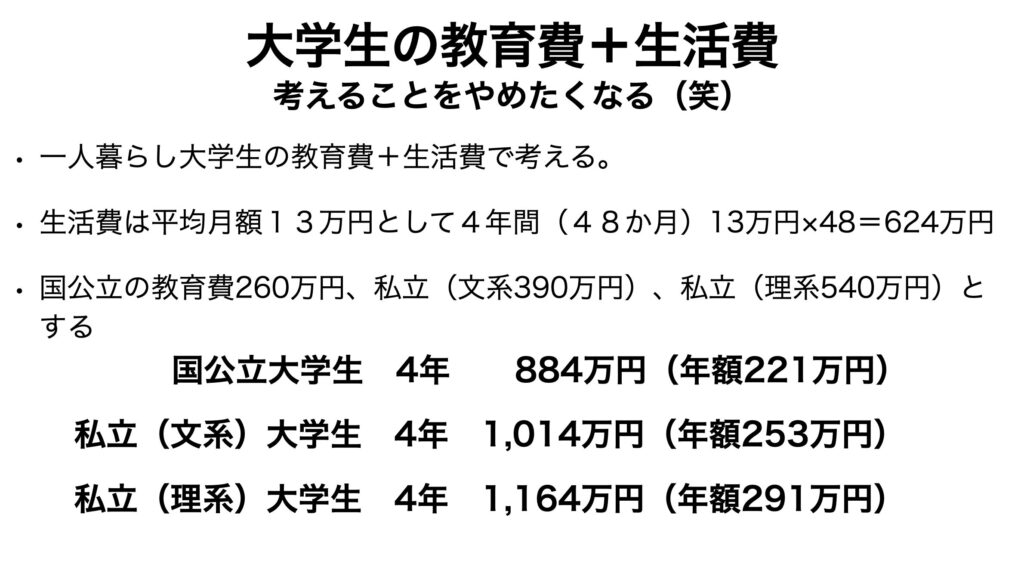
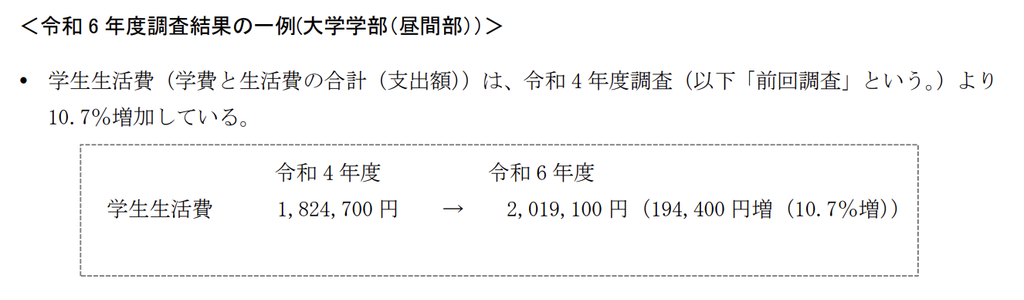
この調査では令和6年の年間平均支出202万円なので、4年間であれば808万円です。現在は令和8年でインフレ率が変わらない前提であれば1年間の支出は220万円前後ですね 😭
ここでは東京一人暮らしの大学生は学費と生活費で4年間で大体880万円〜1200万円かかるということを覚えておきましょう。
2026年時点でこの金額が必要です。では18年後は・・・
インフレ年2%で、18年後の大学教育費は1,400万円になる
現時点で1,000万円の教育費が必要という前提で考えていきます。
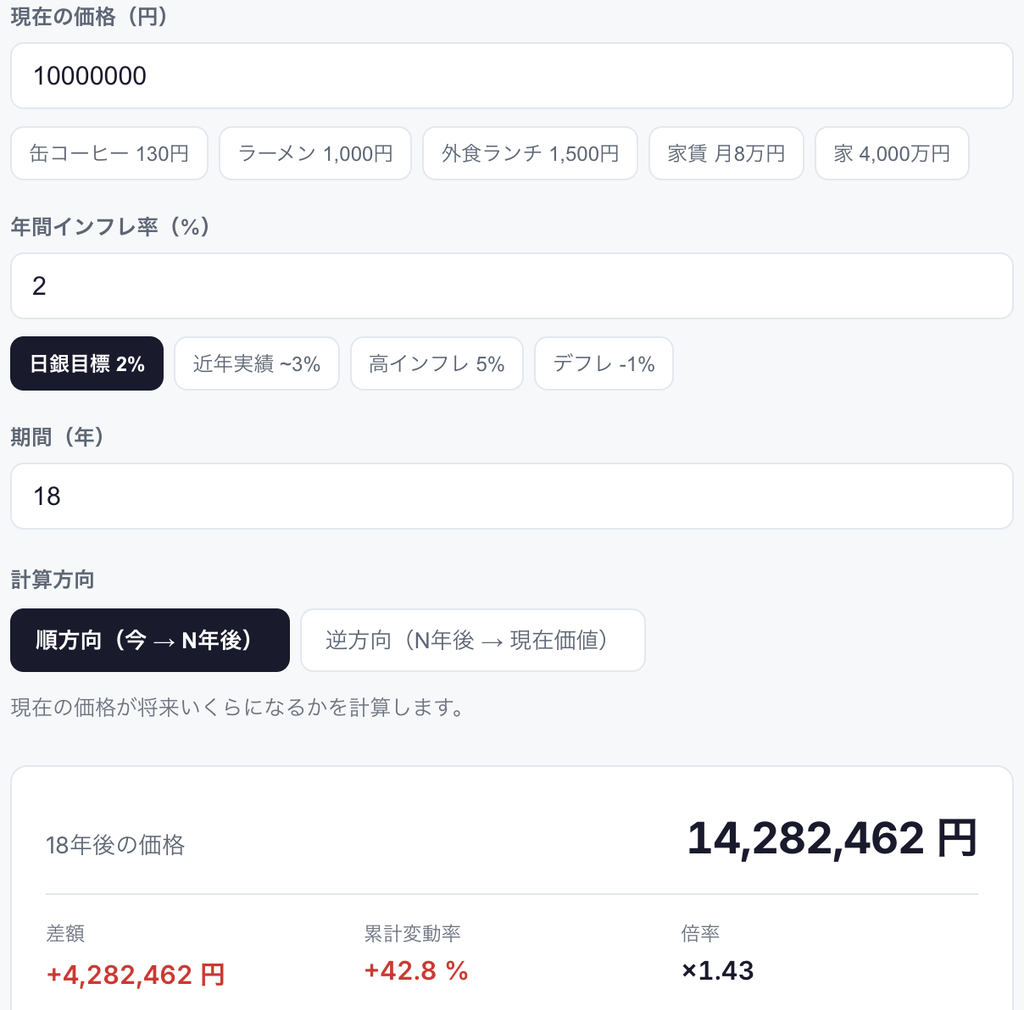
1,000万円必要な大学教育費は2%のインフレで18年後には1,428万円必要になるということです。
しかも学費は一般的な物価上昇率以上にインフレすると言われています😭
ですので、この数値より上がる可能性もあるわけですが、今回はこの数値で考えていきます。
ここでは物やサービスの価格は上がっていく(インフレ)ということを覚えましょう。
1,400万円を用意する4つの方法
現金(普通預金)
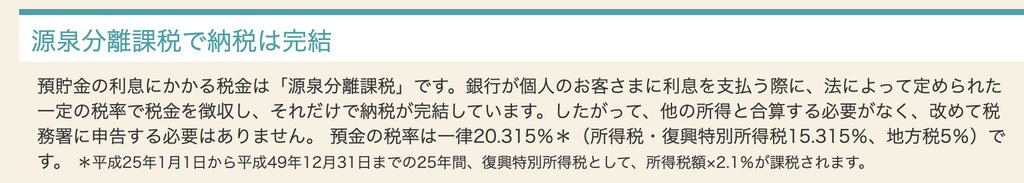
元本割れはしませんが、インフレの世界では徐々に価値が下がっていきます。貯金だけで1,400万円用意するのは大変です…😭
下記の通り、利息にもしっかり課税(約20%)されています…
学資保険
これは有名ですね。「学費を準備しなきゃ」と思い立ったらまずはこの学資保険が思いつきます。私もそうでした。お金を増やす方法なんてわかりませんからね。
ただ、今は違います。理由は後ほど。
個人向け国債(変動10年)
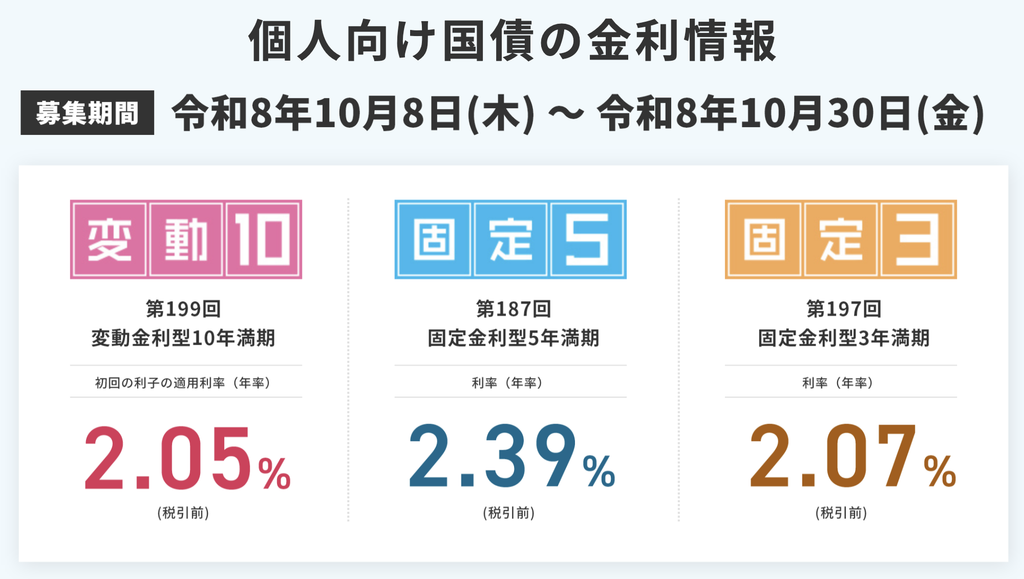
個人向け国債は元本保証で、銀行預金よりも利率が良いのが特徴です。
ただし、原則として発行から1年間は中途換金できません。
1年経過後に中途換金すると、直近2回分の利子相当額が差し引かれます。元本は減りませんが、預金ほど気軽には動かせない点は注意です。
私は国債を持っていませんが、リスク許容度が低くなったら検討する程度で良いのかと思っています。
こどもNISA
2027年1月から始まる新しい制度です。年間60万円まで、非課税で保有できる上限は600万円です。使えるのは「つみたて投資枠」だけで、買えるのは国が基準を満たすと認めた投資信託に限られます(個別株は不可)。
一定の条件を満たせば、子どもが12歳になってから引き出せるので、中学・高校・大学の費用にも使いやすくなっています。18歳になると大人のNISAの「つみたて投資枠」に自動で移り、保有している商品はそのまま運用を続けられます。
【比較表】1,400万円用意するのに各手段で毎月いくら必要か
| 手段 | 利回り | 毎月 | 18年の払込総額 |
|---|---|---|---|
| 現金(普通預金) | 0% | 64,815円 | 1,400万円 |
| 学資保険 | 約1.7%(税引後) | 55,388円 | 1,196万円 |
| 個人向け国債(変動10年) | 2.05%(税引後1.63%) | 55,784円 | 1,205万円 |
| こどもNISA | 5%(控えめな想定) | 40,385円 | 872万円 |
| こどもNISA | 7%(S&P500想定) | 33,074円 | 714万円 |
※毎月初めに18年間積み立て、18年後に1,400万円を受け取る想定で計算しています(年利を月複利に換算)。
※学資保険は、返戻率118.5%(18年払)の商品の利回りを使っています。満期金には一時所得として税金がかかるため、所得税率10%の場合の税金を差し引いて計算しています。生命保険料控除は含めていません。
※個人向け国債は、第199回変動10年(2026年10月募集)の初回適用利率2.05%で計算しています。利子には20.315%の税金がかかるため、税引後の利回りで計算しています。変動金利なので、実際の利率は半年ごとに見直されます。
※こどもNISAの利回りは想定で、元本は保証されません。非課税で投資できるのは購入額で600万円までのため、超えた分は親のNISAなどで運用する想定です。
大体このような金額になります。※あくまでシミュレーションです。
- 現金だと月6.5万円。これはなかなか大変😭食費とか家賃、住宅ローンレベルに毎月の支出に悩まされる…
- 学資保険は国債とほぼ同じ水準です。税金まで考えると、学資保険のほうが月400円ほど少なく済みます。
- 現金とNISA7%の払込総額差は 約700万円!NISAで投資していると半額で用意できる可能性があります。 ※5%=控えめな想定/7%=S&P500の過去平均に近い水準
現金で用意するのと投資で用意するのでは大体2倍近くの差があるということです😳
児童手当234万円を運用に回すと、負担はどこまで下がるか
児童手当は18年で234万円もらえる
- 0〜3歳まで:月15,000円 × 36ヶ月
- 3歳〜18歳:月10,000円 × 180ヶ月
子供がいるともらえる児童手当☺️我が家もとても助かっています!
ありがたや☺️
子供が18歳になるまで234万円ももらえるんですよね。
さて、これをどうしたものか。
貯めるか運用するかで150万円以上の差
| 18年後 | |
|---|---|
| 貯めるだけ | 234万円 |
| 年率5%運用 | 387万円 |
| 年率7%運用 | 479万円 |
大体ですが、以上の通りです。
やはり、数字だけ見ると投資した方が断然良さそうに見えますね。
ただ、リスクはあります。
為替、暴落…などありますが、15年以上の投資期間があるなら元本割れリスクを抑えやすくなります☺️
自己負担は月3万円程度まで下がる
児童手当を利回り5%で18年間運用すると約387万円になり、残りは約1,013万円です。
| 手段 | 毎月の自己負担 |
|---|---|
| 現金(普通預金) | 46,896円 |
| 学資保険 | 40,020円 |
| 個人向け国債 | 40,362円 |
| こどもNISA 5% | 29,220円 |
| こどもNISA 7% | 21,769円 |
※児童手当は第1子の場合で計算しています(3歳未満は月15,000円、3歳から高校生年代までは月10,000円、合計234万円)。実際は2か月ごとの支給ですが、毎月積み立てる想定です。
※こどもNISA 7%の行は、児童手当も7%で運用する想定で計算しています(児童手当の運用額は約479万円、残りは約921万円)。
※こどもNISAで600万円の上限を超える分は、親のNISAなどで運用する想定です
この数字は大体の目安だと思ってください。
なんと!
毎月の児童手当を投資に充てるだけで必要総額が約400万円減り、毎月の負担が軽くなりました!!☺️
18年の期間があるため、投資におけるリスクを減らしながら学費を用意できますね。
投資が怖いなら、児童手当を投資に回し、残りを現金で確保するという手もあります。
なぜ差がつく?「返戻率118%」の正体は年利1.76%(税引前)
ソニー生命 返戻率127%
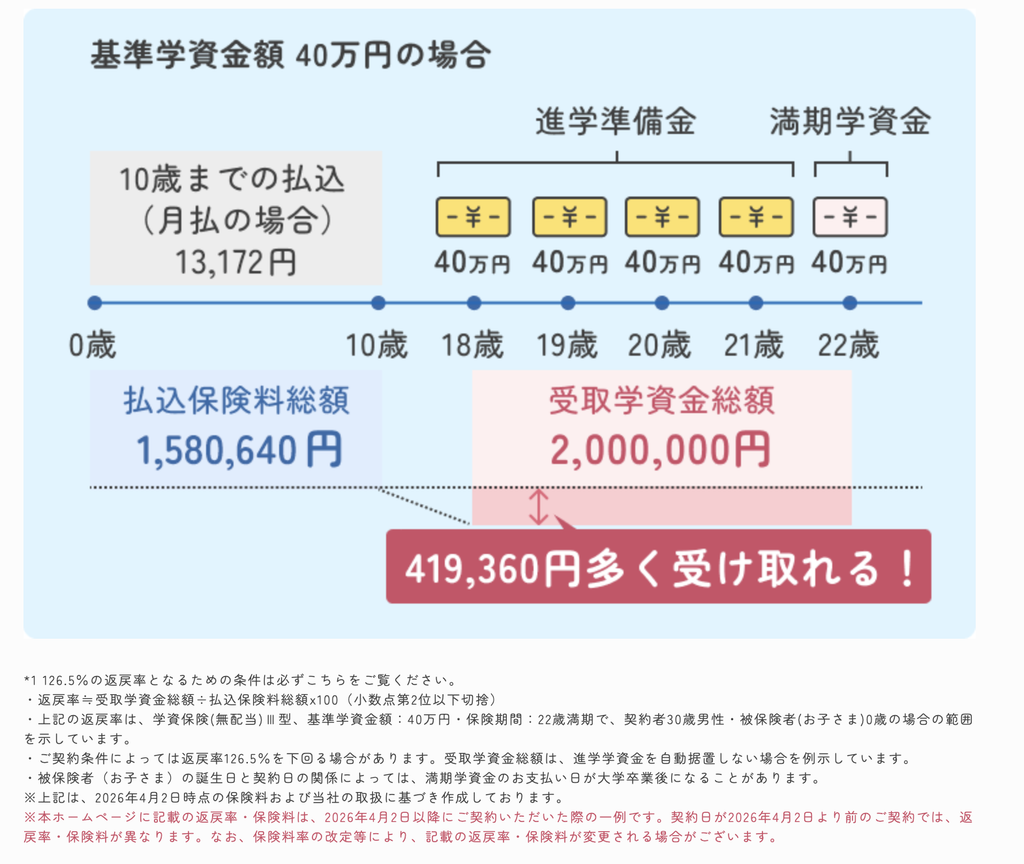
◯127%が出る条件
ソニー生命の学資保険で返戻率が一番高くなるのは、だいたい次の組み合わせです。
- Ⅲ型(大学の時期に、18〜22歳で5回に分けて受け取る)
- 10歳払済(10年で払い終える)
- 子どもが0歳のときに加入
- 契約者が若い(男性30歳などの例が多い)
- 年払(月払より高くなる)
この条件をクリアしてやっともらえるようです。
つまり127%は条件が整った場合の最大値なのです。
それにしても10年で払い終えるのはきつい…
今回はソニー生命の学資保険について調べましたが、他会社の学資保険も同様に、返戻率が高くなる条件は、どの保険会社でもほぼ共通です。
・「0歳で加入」
・「10歳など短期で払い終える」
・「年払」
・「祝い金なしで満期にまとめて受け取る」
・「特約を付けない」
の組み合わせで最大になります。
※各社が広告に出している「最大〇%」は、この一番有利な条件での数字です。比べるときは、払込期間や受取時期などの条件をそろえて見るようにしましょう。
ソニー生命 返戻率 118%
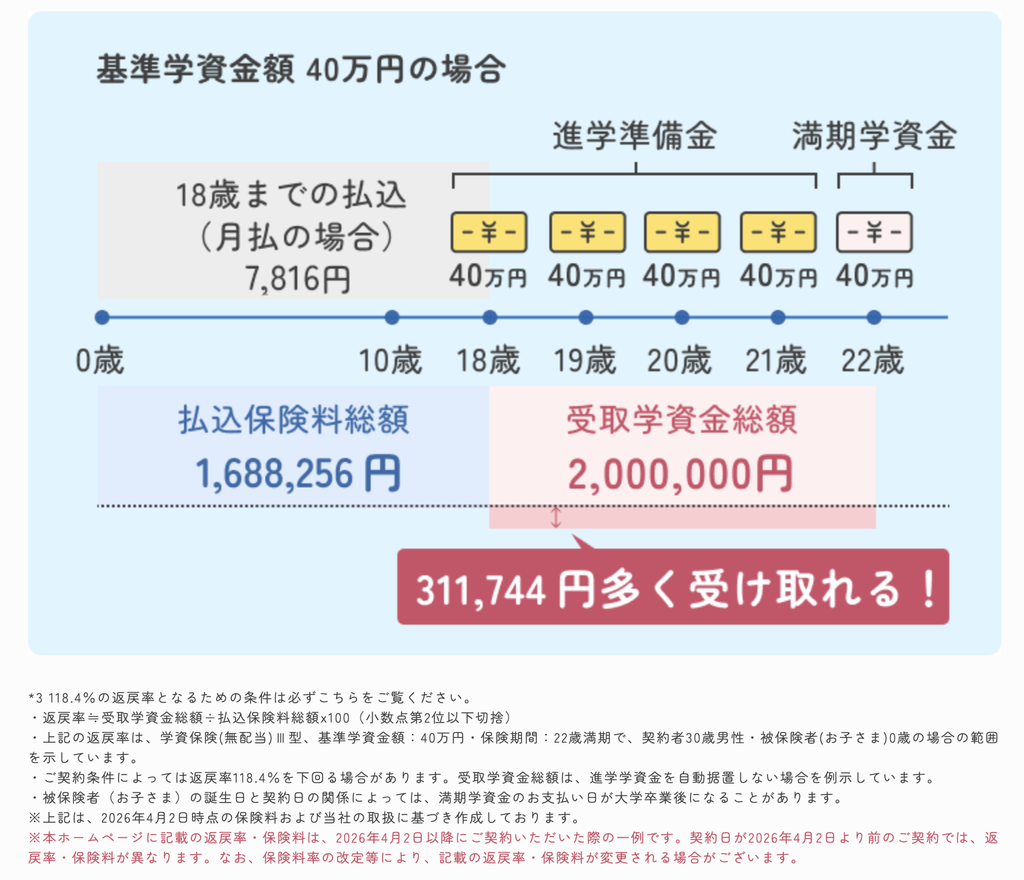
ソニー生命で調べるとまず出てくるのが「返戻率127%」とありますが、先ほどの項目で記載したとおり、条件が整った場合の最大値です😭
18年払にすると、返戻率は118%程度になります。
先ほどの返戻率127%と異なる点は払込期間が18年ある点です。この方が月々の払込額が少なく、家庭における負担も減ります。
「月8,000円弱」現実的な数字ですよね。
返戻率127%と比較して月5,000円少なくて済みます。
「これなら払えるから学資保険入ろー」ってなりますよね…
ですが、これはかなりもったいないのです。
学資保険 VS インフレ
貯金で持っていてももったいないからと簡単に学資保険に入っては損する可能性があります。
理由は
「インフレに負ける」
ということ。
日銀はインフレ率2%を目標にしています。
これは毎年物価が2%上がるということ。
つまり、学資保険を含めた金融資産を持っている場合はこの2%を上回る利率で運用しなければインフレに負けてしまう。
では学資保険の複利は?
一緒に見ていきましょう。
こちらは返戻率127%の複利。
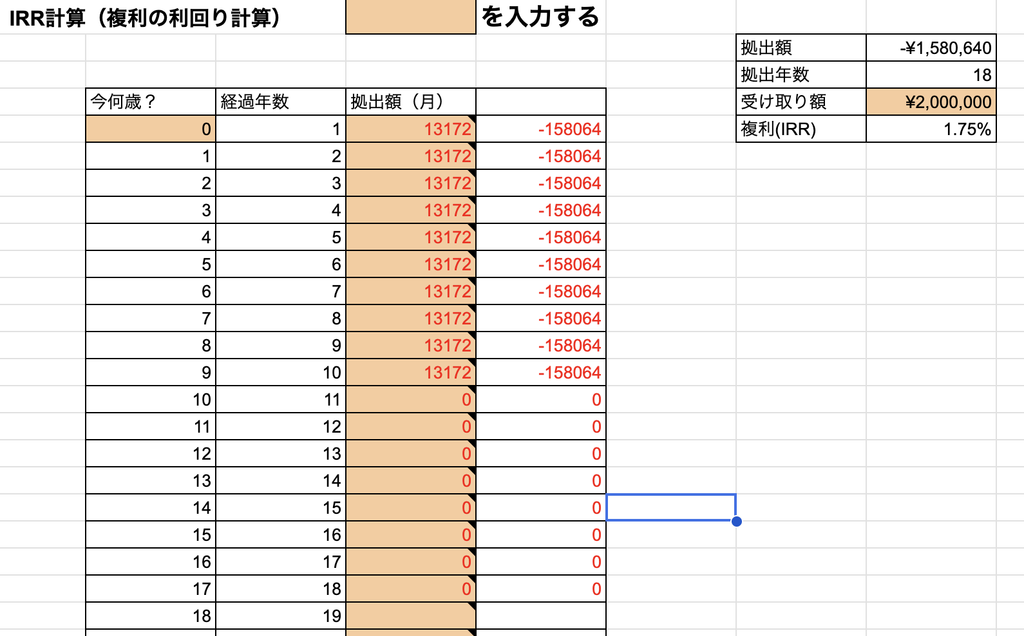
スプレッドシートで計算してみました。
返戻率127%の正体は複利1.75%の運用です。
では返戻率118%の利回りは?
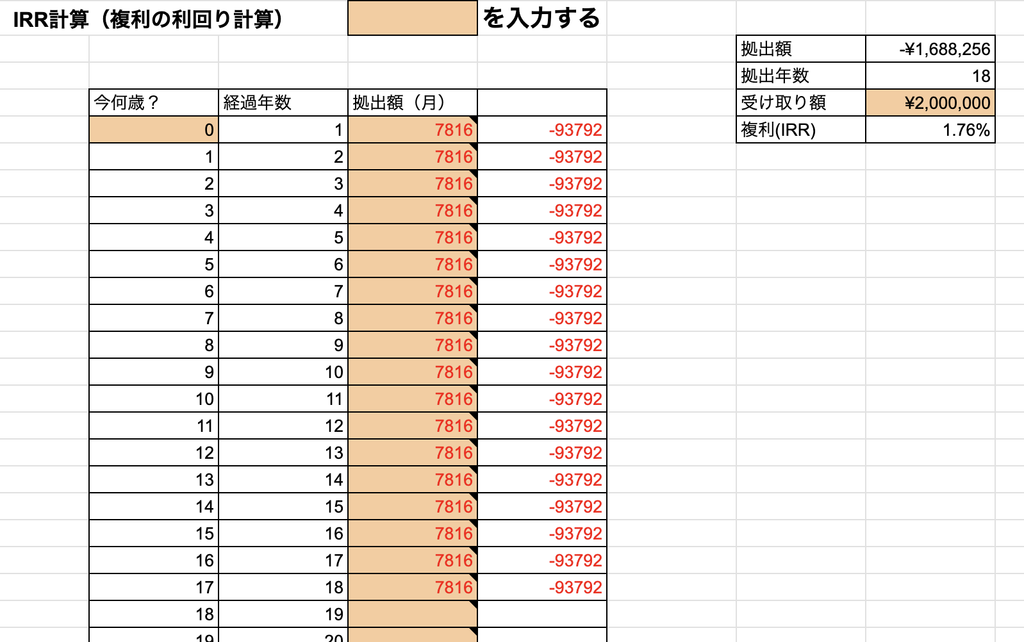
利回りは1.76%と先ほどとほぼ同様です。
18年かけて払う分、お金が運用される期間が短くなるため、支払総額は約10万円多くなります。ただ、利回りで見るとどちらもほぼ同じです。
つまり、「学資保険の複利は1.76%(税引前)」

??
毎年2%程度インフレすると考えると学資保険の価値は毎年下がっていく?
そのとおりです。
インフレ2%の世界では下がっていきます。
下の表の通り、個人向け国債や現金も価値が下がっていくということです。
| 年利回り | |
|---|---|
| 現金(普通預金) | ほぼ0% |
| 個人向け国債(税引後) | 1.63% |
| 学資保険(税引後) | 1.72%(保険料控除込みで1.88%) |
| オルカン・S&P500(NISA) | 5〜7%(想定・非課税) |
| 日銀の物価目標 | 2% |
→ 元本確保型(預金・国債・学資保険)は、どれも物価目標の2%に届きません。
学資保険のもう2つの弱点
途中解約すると元本割れする
- 学資保険は乗り換えにくい。この点、こどもNISAは12歳以降に条件付きで払出し可能で、親のNISAはいつでも売買可能で流動性あり。
- 国債は1年経過後に中途換金できる(直近2回分の利子相当額を差引)
保障機能は収入保障保険で代替できる
- 保険料払込免除は価値があります。ただし、学資保険の払込免除は数百万でしかありません。残された家族は生活できますか?これを考えると収入保障保険のほうが低コストで手厚いのです。
- 保険と貯蓄は分ける。いざという時に備えるものといつか必ず必要になるものは分けて考えないと高くつきます。不安で「いざという時」のために多く払ったけど使わなかったでは意味がありません。ライフプラン表を作って自分はいくら必要なのか確かめましょう。
こどもNISAが教育資金に向いている理由
運用益が非課税(約20%の差)
こどもNISAは課税されません。これは親のNISAと同様です。
非課税で効率的に運用し、教育資金をしっかり作りましょう。
インフレに追随する仕組み
物価が上がれば企業の売上・利益も上がる。長い目で見ると、株価は物価の上昇を上回ってきました。学資保険は契約時に固定されてしまうため、現状ではインフレに勝てません。
12歳まで強制貯蓄、以降は柔軟に
12歳までは原則引き出しできないため、「お金が貯まってるのわかると使っちゃうんだよね😭」という方は良いかも。
非課税保有限度額600万円
こどもNISAで投資できる金額は、購入額の合計で600万円までです(年間60万円まで)。上限は「買った金額」で数えるので、運用で増えて600万円を超えても、そのまま非課税で持ち続けられます。
子どもが18歳になると、こどもNISAの資産は大人のNISA(つみたて投資枠)に自動で移り、非課税のまま運用を続けられます。ただし、移った分は大人のNISAの生涯非課税枠(1,800万円)の一部として数えられます。
子どもの年齢別・現実的な戦略
「何歳から準備を始めるか」で、投資に回せる割合は変わります。受け取りまでの期間が長いほど、値下がりしても回復を待つ時間があるからです。
0〜3歳から始める:こどもNISAを軸に
- 投資期間を15年以上確保できるため、投資における為替や株価の暴落があっても回復を待つ期間があります。長期投資の恩恵を最大化できます。
4〜7歳から始める:投資5割・現金5割
- 残り11〜14年。元本割れリスクを現金で緩和した方が安全です。投資と現金半分ずつの運用で投資の恩恵を受けつつ、現金でリスクを和らげましょう。
8歳以上から始める:現金で元本確保の割合を高めに
- 残り10年以下。必要額の大部分は現金で確保した方が安全です。投資2割、現金8割などで運用して投資が元本割れしても現金で大部分を持っていれば大きな損をせずに過ごせます。
よくある疑問
投資が怖い
A. 15年以上期間を持てるなら少額からNISAで投資を始めてみましょう。
すでに学資保険に入っている
A. 慌てて解約するのは損になりやすいです。まずは保険会社に解約返戻金を確認しましょう。
学資保険は、払い込んだ期間が短いうちに解約すると、戻ってくるお金が払込総額を下回ることがほとんどです。次の順番で考えてみてください。
1,今解約したらいくら戻るかを保険会社に確認する
2,払込期間があと何年残っているかを確認する
3,満期まで続けた場合の返戻率と比べる
払込がもうすぐ終わる、または終わっている場合は、そのまま満期まで持っておくのが基本です。親の万一の際に保険料が免除される保障もついています。
まずは保険会社に問い合わせてみましょう。
2027年まで何もしない?
A. こどもNISAの口座を申し込む:一部の証券会社では、2026年10月から申込受付が始まっています。子ども名義の証券口座(未成年口座)も一緒に開設します。
親のNISAで先に積み立てる:2026年中は、親のNISA(つみたて投資枠)で教育資金の積立を始めておけます。
児童手当を子ども名義の口座に貯めておく:こどもNISAは「積立」しかできず、まとまったお金を一度に入れることはできません(年間60万円まで)。2027年から毎月の積立に回せるよう、準備しておきましょう。
「始まってから考える」より、口座の準備だけでも先に済ませておくと、2027年1月からスムーズに積立を始められます。
学資保険の強制貯蓄機能が必要では?
A. こどもNISAも、原則12歳まで引き出せません。強制貯蓄としても使えます。
学資保険の良いところは、「途中でやめると損をするので、自然と続けられる」点です。こどもNISAも子ども名義の口座なので、原則として12歳になるまでは引き出せません。12歳以降も、一定の条件のもとでの払出しになります。
さらに、こどもNISAは「つみたて投資」だけの制度です。最初に金額を設定しておけば、毎月自動で積み立てられます。親が手を動かさなくても貯まっていく仕組みは、学資保険と同じです。
まとめ:1,400万円をどう作るか
| 手段 | 毎月 | 18年の払込総額 |
|---|---|---|
| 現金(普通預金) | 64,815円 | 1,400万円 |
| 学資保険 | 55,388円 | 1,196万円 |
| 個人向け国債 | 55,784円 | 1,205万円 |
| こどもNISA(年5%) | 40,385円 | 872万円 |
| こどもNISA(年7%) | 33,074円 | 714万円 |
結論①:とにかく早く投資を始める
年5%で運用する場合、0歳から始めれば毎月約4万円で済みます。8歳からだと約9万円が必要です。時間が長いほど、複利の効果が大きくなります。
結論②:お金の役割で手段を選ぶ
- 減らしたくないお金 → 個人向け国債・学資保険・現金
- 増やしたいお金 → こどもNISA
「学資保険が当たり前」を一度疑ってみて
私も最初は学資保険しか考えていませんでした。ほかにも選択肢があります。特徴を知ったうえで選ぶだけで、18年後に大きな差が生まれます。
こどもNISAの最新情報は、このブログでお知らせします。
注記
※本記事は2026年10月時点の情報です。こどもNISAは2027年1月開始です。
※シミュレーションは目安で、運用成果を保証するものではありません。国債は税引後1.63%、学資保険は税引後約1.7%、こどもNISAは想定利回りで計算しています。
※投資信託は元本保証がなく、元本を下回る可能性があります。
コメント